Combien coûte réellement un appartement de 3 pièces à Ashdod ?
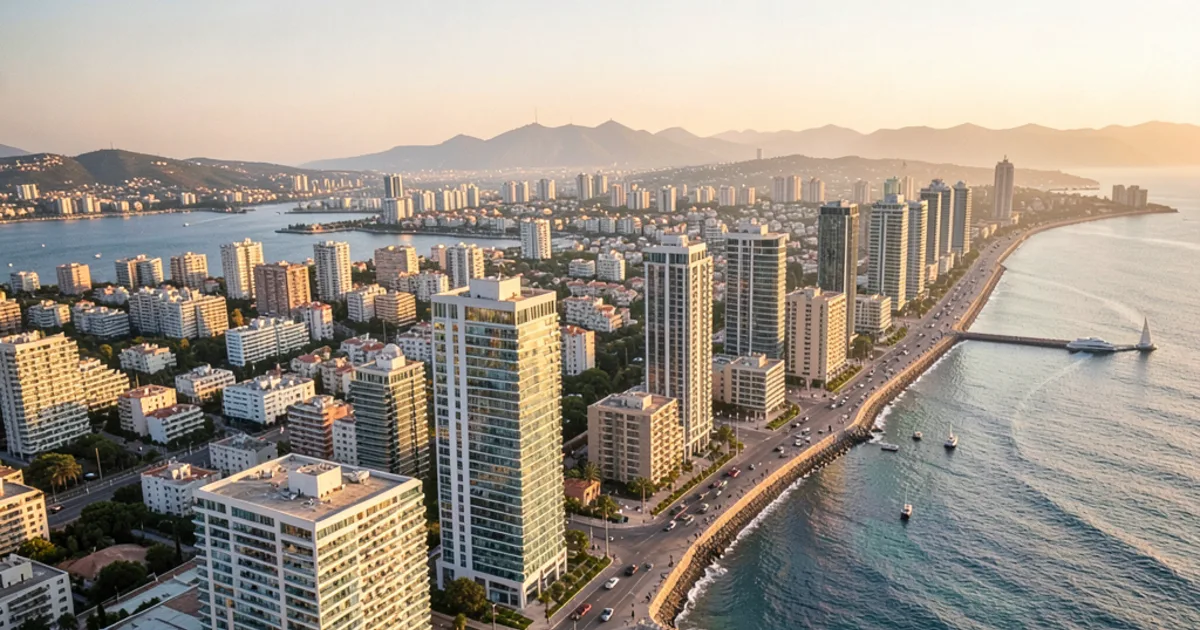
S'installer à Ashdod représente un projet de vie majeur pour de nombreuses familles francophones en quête d'un équilibre entre proximité de la mer et dynamisme urbain. Le choix d'un appartement de trois pièces est souvent le premier pas concret vers cet ancrage, offrant un compromis idéal entre espace et budget. Pourtant, entre le prix de vente affiché et la somme totale à décaisser le jour de la signature, le fossé peut surprendre les plus prévoyants. Ce guide décortique la réalité financière de l'immobilier ashdodien pour vous éviter les écueils classiques.
- Pourquoi le 3 pièces est le cœur du marché ashdodien
- La géographie du prix : entre mer et quartiers résidentiels
- Neuf ou ancien : quel impact sur votre épargne ?
- Le poids de la Mas Rekhisha dans votre calcul
- Financer son projet avec une Mashkanta adaptée
- Les frais de transaction que l'on oublie trop souvent
- Le coût de la vie après l'achat : Arnona et charges
- Sécuriser l'achat : le passage indispensable par le Tabou
- Ashdod face aux autres villes : un arbitrage nécessaire
- Préparer votre dossier pour éviter les mauvaises surprises
Pourquoi le 3 pièces est le cœur du marché ashdodien
Le format de l'appartement de trois pièces occupe une place stratégique dans l'urbanisme de la ville. Il ne s'agit pas seulement d'un logement pour célibataires, mais bien du premier palier d'entrée pour les jeunes couples ou les familles avec un enfant. Cette typologie de bien répond à une demande constante, ce qui en fait un produit de choix tant pour l'occupation principale que pour la valorisation patrimoniale à long terme.
Dans les quartiers en pleine expansion, on observe une transition vers des structures plus modernes où le trois pièces est conçu pour maximiser l'espace de vie. Les promoteurs savent que cette demande est portée par une population qui cherche à s'installer durablement, loin de la saturation des centres comme Tel Aviv. On y trouve une mixité sociale intéressante, mêlant nouveaux immigrants et résidents locaux déjà établis.
Investir dans ce type de bien demande toutefois de bien comprendre la dynamique locale. Un trois pièces situé près des écoles ou des infrastructures de transport aura une liquidité bien supérieure à un autre, même au sein d'un même secteur. C'est cette nuance qui transforme un simple achat immobilier en une véritable stratégie de vie ou d'investissement.
- Cible principale : jeunes couples, Olim Hadashim, investisseurs de proximité.
- Avantage : forte demande locative et facilité de revente.
- Configuration : souvent un salon spacieux et deux chambres fonctionnelles.
La géographie du prix : entre mer et quartiers résidentiels
Ashdod n'est pas un bloc monolithique de prix uniformes, et c'est là que la prudence est de mise. La proximité de la ligne de côte influence drastiquement la valeur de votre futur trois pièces. Un appartement bénéficiant d'une vue dégagée sur la Méditerranée ou situé à quelques pas des plages de sable fin se situera dans la tranche haute du marché, sans aucune surprise.
Si l'on s'éloigne du littoral pour s'enfoncer vers les quartiers plus centraux ou périphériques, les prix amorcent une descente progressive. Ces zones, bien que moins prestigieuses, offrent une qualité de vie très satisfaisante avec des parcs, des centres commerciaux et des infrastructures scolaires de qualité. Le choix dépendra alors de votre priorité : le prestige de l'adresse ou l'optimisation de votre budget initial.
Il faut aussi prendre en compte le développement des nouveaux quartiers au nord de la ville. Ces zones, souvent plus récentes et plus calmes, attirent une clientèle qui cherche du neuf et des normes de construction modernes. Le prix y est souvent plus élevé que dans le vieux centre, mais la tranquillité et la modernité des bâtiments compensent largement cet écart pour beaucoup de familles.
Neuf ou ancien : quel impact sur votre épargne ?
Le dilemme entre l'achat sur plan auprès d'un promoteur ou l'achat d'un bien existant est central dans votre réflexion. L'achat dans le neuf, souvent appelé achat sur plan, permet parfois d'étaler les paiements, ce qui peut être un soulagement pour votre trésorerie. Vous bénéficiez également de normes de construction et d'isolation thermique plus récentes, réduisant potentiellement les frais d'entretien futurs.
À l'inverse, l'appartement ancien offre l'avantage de l'immédiateté. Vous pouvez emménager rapidement et vous connaissez déjà l'état réel du bâtiment, ce qui limite les surprises après l'acquisition. Cependant, un trois pièces ancien peut nécessiter des travaux de rénovation importants pour s'adapter à vos besoins modernes, ce qui doit être intégré dès le départ dans votre calcul budgétaire.
Considérer l'état de la copropriété est essentiel dans les deux cas. Dans un immeuble récent, les règles de gestion sont souvent plus claires, tandis que dans l'ancien, il faut vérifier l'historique des décisions de l'assemblée des copropriétaires. Ne négligez jamais l'aspect structurel lors des visites, car une rénovation de plomberie ou d'électricité peut vite transformer un achat abordable en un gouffre financier.
Le poids de la Mas Rekhisha dans votre calcul
L'erreur la plus commune est de penser que le prix de vente est le seul montant à prévoir. La Mas Rekhisha, ou taxe d'acquisition, est un impôt incontournable qui vient s'ajouter à la transaction. Ce montant est calculé selon un barème progressif qui dépend du prix du bien et de votre statut de résident ou d'acheteur.
Si vous achetez votre résidence principale, des seuils d'exonération ou des taux réduits peuvent s'appliquer, ce qui est une excellente nouvelle pour les familles. En revanche, si l'achat est destiné à un investissement locatif, la taxation sera nettement plus lourde. Il est impératif de simuler ce montant avant de faire une offre ferme, car cela peut représenter une part non négligeable de votre apport personnel.
La compréhension de ce mécanisme fiscal nécessite souvent l'aide d'un professionnel. Les règles peuvent varier selon que vous êtes considéré comme un acheteur unique ou si vous achetez en couple. Une mauvaise estimation de la Mas Rekhisha peut fragiliser l'ensemble de votre plan de financement et mettre en péril la signature finale chez le notaire.
- Taxe progressive selon le prix du bien.
- Différenciation entre résidence principale et investissement.
- Importance de la simulation préalable.
Financer son projet avec une Mashkanta adaptée
Le recours à la Mashkanta, le prêt hypothécaire, est la norme pour l'acquisition d'un trois pièces. Les banques israéliennes évaluent votre capacité de remboursement en fonction de vos revenus, mais aussi de votre apport personnel. En général, les institutions financières exigent une part de fonds propres significative pour accorder un prêt avantageux.
Le choix du type de taux est une décision stratégique qui influencera votre budget mensuel pendant des décennies. Entre les taux fixes, qui offrent une sécurité totale face aux fluctuations du marché, et les taux variables, qui peuvent être plus attractifs au départ mais plus risqués, le curseur doit être placé avec discernement. Un conseiller financier pourra vous aider à trouver l'équilibre entre sécurité et coût global du crédit.
N'oubliez pas que la Mashkanta ne concerne pas seulement le prix de l'appartement, mais peut aussi inclure les frais annexes si votre dossier est solide. Cependant, la prudence veut que l'on considère le prêt uniquement pour le prix du bien afin de garder une marge de manœuvre pour les imprévus. La préparation de votre dossier bancaire doit commencer bien avant la visite des appartements.
Les frais de transaction que l'on oublie trop souvent
Au-delà de la taxe d'acquisition, une multitude de petits frais s'accumulent lors d'une transaction immobilière. Les honoraires d'agence locale sont une réalité qu'il faut anticiper, souvent calculés comme un pourcentage du prix de vente. Bien que ces frais soient négociables dans certains contextes, ils font partie intégrante de votre coût d'entrée.
Les frais de notaire pour la rédaction des actes et la sécurisation de la transaction sont également à prévoir. De même, des frais liés au transfert de propriété au Tabou, le registre foncier, peuvent s'ajouter à la facture. Il est sage de prévoir une enveloppe de sécurité d'environ quelques pourcents du prix total pour couvrir ces frais administratifs et juridiques.
Certains acheteurs négligent aussi les frais de mutation ou les éventuelles régularisations de charges de copropriété dues par le vendeur. Une vérification minutieuse du compte de la copropriété est nécessaire pour s'assurer que vous ne récupérez pas les dettes de l'ancien propriétaire. L'anticipation de ces coûts est le signe d'un acquéreur serein et expérimenté.
Le coût de la vie après l'achat : Arnona et charges
Une fois les clés en main, votre budget ne se limite pas au remboursement de la Mashkanta. L'Arnona, la taxe d'habitation perçue par la mairie d'Ashdod, est une charge récurrente qui dépend de la surface du bien et de sa localisation. Pour un trois pièces, ce montant est généralement raisonnable, mais il doit être intégré dans votre calcul de coût de la vie mensuel.
La gestion de l'immeuble via le Va'ad Bayit (comité de bâtiment) génère également des frais mensuels ou trimestriels. Ces charges couvrent l'entretien des parties communes, l'électricité des couloirs, l'ascenseur et parfois la sécurité ou le nettoyage. Dans les résidences récentes avec piscine ou services premium, ces frais peuvent être nettement plus élevés que dans un immeuble classique.
Il est donc essentiel de demander le montant moyen des charges lors de vos visites. Un appartement au prix attractif mais avec des charges de copropriété exorbitantes peut s'avérer être un mauvais calcul financier sur le long terme. La transparence sur ces coûts est souvent un bon indicateur de la santé de la gestion de l'immeuble.
Sécuriser l'achat : le passage indispensable par le Tabou
La sécurité juridique est le pilier de toute transaction immobilière réussie en Israël. Avant de verser le moindre shekel, il est impératif de vérifier que le bien est correctement enregistré au Tabou. C'est ce registre officiel qui garantit que le vendeur est bien le propriétaire légitime et qu'il n'existe aucun gage ou hypothèque cachée sur le bien.
Un appartement qui n'est pas encore enregistré au Tabou, ou qui se trouve dans un statut de propriété plus complexe, demande une vigilance accrue. Cela peut arriver dans les nouveaux développements ou lors de successions non finalisées. Dans ces cas, l'intervention d'un avocat spécialisé est indispensable pour sécuriser votre transaction et garantir la validité de votre titre de propriété.
Ne vous contentez pas des paroles du vendeur ou des documents fournis par l'agence. La vérification des plans de l'appartement et de la conformité des constructions par rapport aux permis de la mairie est une étape de prudence qui ne peut être sautée. Un bien qui possède des extensions non déclarées pourrait vous causer des problèmes majeurs lors d'une revente future.
Ashdod face aux autres villes : un arbitrage nécessaire
Comparer Ashdod à des villes comme Netanya ou Tel Aviv permet de mieux situer la valeur de votre investissement. Si Tel Aviv offre un prestige et une croissance de valeur inégalés, les prix y sont souvent prohibitifs pour une famille cherchant un trois pièces décent. Ashdod offre une alternative de qualité, avec un rapport surface-prix bien plus avantageux pour un budget similaire.
Par rapport à Netanya, Ashdod se distingue par son organisation urbaine et sa croissance démographique très dynamique. Le choix entre ces deux villes dépendra de votre tolérance au calme ou à l'animation, mais sur le plan strictement financier, Ashdod reste une ville où l'on peut encore acquérir un bien de qualité sans épuiser tout son capital.
Cette position intermédiaire fait d'Ashdod une ville résiliente. Elle attire aussi bien les familles locales que les nouveaux arrivants qui cherchent à construire un patrimoine solide. En choisissant un trois pièces ici, vous jouez sur une valeur refuge qui combine usage quotidien et potentiel de plus-value modéré mais constant.
Préparer votre dossier pour éviter les mauvaises surprises
La réussite de votre achat commence par une préparation méthodique de votre dossier personnel. Avant même de commencer les visites, assurez-vous que votre situation financière est claire et que vous avez une idée précise de votre capacité d'emprunt. Cela vous permettra d'agir avec rapidité et assurance lorsque vous trouverez la perle rare.
L'intégration culturelle et linguistique peut également faciliter vos démarches. Bien que de nombreux professionnels parlent français, maîtriser les bases du vocabulaire administratif local ou suivre un Oulpan peut vous donner une autonomie précieuse face aux institutions. Cela renforce votre confiance lors des discussions cruciales avec les banques ou les autorités municipales.
Enfin, gardez toujours une réserve de trésorerie pour les imprévus. Qu'il s'agisse d'une petite réparation immédiate après l'emménagement ou d'un ajustement de frais de clôture, la marge de sécurité est votre meilleure alliée. Un acheteur qui arrive préparé, informé et calme est un acheteur qui obtient les meilleures conditions de marché.
Questions fréquentes
Quel est le budget total à prévoir au-delà du prix de vente ?
Il faut généralement prévoir entre 5% et 10% du prix d'achat pour couvrir les frais annexes. Cela inclut la Mas Rekhisha, les honoraires d'agence, les frais de notaire et les éventuels frais de transfert au Tabou.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir ma sélection →