Peut-on acheter un bien immobilier en Israël sans être résident ?
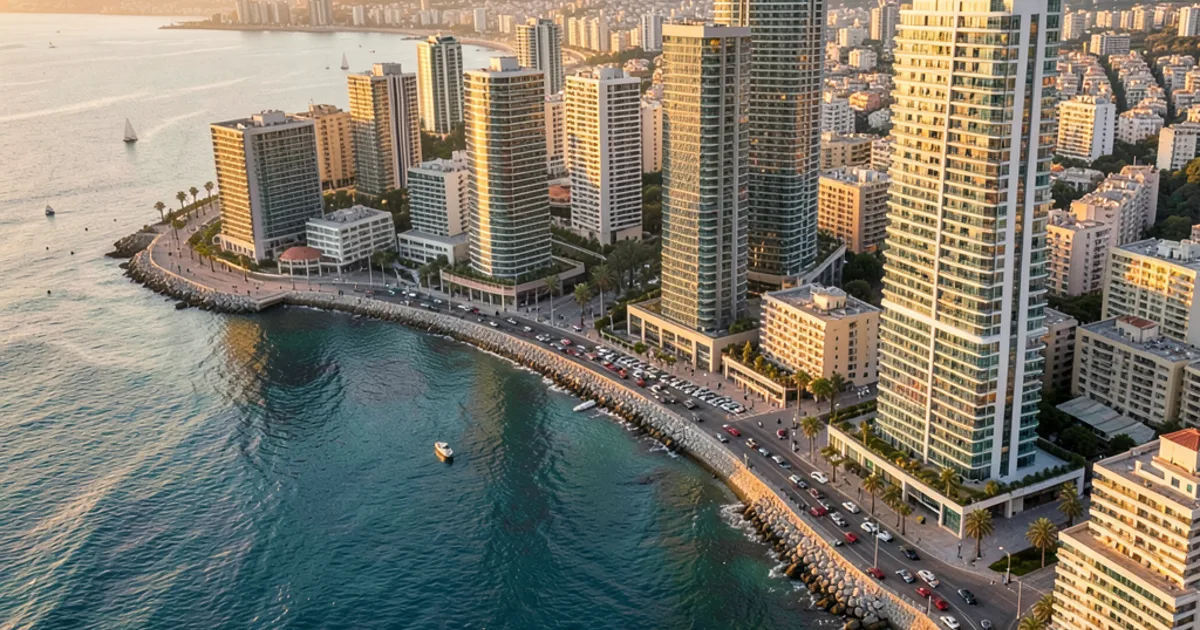
Beaucoup de francophones envisagent d'investir en Israël, que ce soit pour une future retraite, une résidence secondaire ou un placement locatif. La question qui revient sans cesse est la suivante : ai-je besoin d'un statut de résident pour acquérir un appartement à Tel Aviv ou une maison à Netanya ? La réponse courte est oui, vous pouvez acheter, mais le chemin n'est pas le même que pour un citoyen local. Il faut naviguer entre des règles fiscales spécifiques et des exigences bancaires parfois rigides.
Réponse rapide : Oui, il est possible d'acheter un bien immobilier en Israël sans y être résident ni faire l'Aliyah. L'acquisition est autorisée aux étrangers, mais elle est soumise à des restrictions et nécessite généralement l'approbation préalable de la Bank of Israel ainsi que la validation par le ministère de la Justice.
- Le droit de propriété pour les non-résidents
- Les nuances de statut : touriste, investisseur ou futur Olim
- Choisir sa zone géographique selon ses objectifs
- Le parcours de l'acheteur : de l'offre au Tabou
- Comprendre la Mas Rekhisha et les taxes d'achat
- Le défi du financement et de la Mashkanta
- La gestion quotidienne : Arnona et charges de copropriété
- Sécuriser l'achat : l'avocat, votre meilleur allié
- La distinction entre les types de titres de propriété
- L'impact des projets de renouvellement urbain
- La fiscalité de sortie : anticiper la Mas Shevah
- Les erreurs classiques de l'investisseur à distance
Le droit de propriété pour les non-résidents
L'idée que l'on ne pourrait pas posséder de pierres en Israël sans avoir un passeport israélien ou un visa de résident est une idée reçue tenace. En réalité, la loi israélienne permet à un étranger, qu'il soit de nationalité française ou autre, de devenir propriétaire d'un bien immobilier. Que vous visiez un studio moderne à Tel Aviv ou une villa plus calme vers Netanya, le cadre juridique est ouvert. Cette liberté de propriété est un moteur essentiel pour l'économie du pays, attirant des capitaux du monde entier.
Cependant, cette ouverture n'est pas synonyme de simplicité administrative. Si le droit de propriété est garanti, les modalités d'exercice de ce droit varient selon votre situation personnelle. Un investisseur pur, qui ne compte jamais s'installer, ne sera pas traité de la même manière qu'un futur immigrant en phase de préparation. La distinction entre le propriétaire étranger et le résident fiscal est le pivot sur lequel repose toute votre stratégie d'achat.
Il faut aussi comprendre que le droit de propriété s'exprime à travers différents registres. Le plus important reste le Tabou, le registre foncier officiel où la propriété est inscrite de manière incontestable. Acheter un bien qui n'est pas encore enregistré au Tabou, mais via un autre système de gestion, demande une vigilance accrue. Ne vous laissez pas séduire par une opportunité trop belle sans vérifier la solidité de l'inscription foncière du bien visé.
- Accès direct à la propriété pour les étrangers
- Importance de l'inscription au Tabou
- Différenciation entre droit de propriété et statut fiscal
Les nuances de statut : touriste, investisseur ou futur Olim
Votre statut détermine presque tout, de la taxation à votre capacité d'emprunt. Un touriste qui achète pour louer sera considéré comme un investisseur étranger pur. Pour lui, les démarches sont directes mais les coûts fiscaux peuvent être plus lourds. Il n'a pas accès aux avantages réservés à ceux qui font le choix de l'Alyah, et il doit souvent justifier l'origine de ses fonds de manière très rigoureuse auprès des banques locales.
Le futur Olim, celui qui prépare son installation, se trouve dans une zone grise intéressante. Il possède souvent une intention de résidence qui peut, à terme, lui ouvrir des portes pour des avantages fiscaux spécifiques. Mais attention à ne pas brûler les étapes. Acheter un bien avant même d'avoir entamé les démarches d'immigration peut parfois compliquer l'obtention de certains droits de mutation réduits si le timing est mal maîtrisé.
Enfin, le résident fiscal, qui vit et travaille déjà sur place, bénéficie du régime de droit commun. Il est plus facile pour lui d'obtenir une Mashkanta, le prêt hypothécaire local, car sa stabilité financière est plus lisible pour les institutions. Pour vous qui êtes à l'étranger, il est crucial de définir votre profil avant même de commencer à visiter des biens à Bat Yam ou Ashdod. Ce choix impactera votre budget global, bien au-delà du simple prix de vente.
Choisir sa zone géographique selon ses objectifs
Le marché israélien est une mosaïque de micro-marchés avec des dynamiques radicalement opposées. Si vous cherchez la plus-value et le prestige, Tel Aviv est une évidence, mais le ticket d'entrée y est extrêmement élevé. Les prix y sont dictés par une demande internationale constante, ce qui rend le marché très liquide mais aussi très volatil. Un investissement ici est un pari sur la pérennité d'une métropole mondiale.
Pour une approche plus familiale ou une résidence de vacances, des villes comme Netanya ou Ashdod offrent des alternatives intéressantes. Netanya, avec sa proximité immédiate de la mer, attire une clientèle francophone très importante, ce qui facilite parfois la gestion locative grâce à des réseaux de proximité. Ashdod, quant à elle, propose souvent un rapport surface-prix plus avantageux, tout en bénéficiant d'infrastructures modernes et d'un port dynamique.
Jérusalem reste une catégorie à part entière. Acheter dans la Ville Sainte, c'est investir dans un actif qui possède une valeur émotionnelle et historique unique. Cependant, la complexité administrative et les spécificités de certains quartiers demandent une connaissance du terrain très fine. Que vous préfériez le calme de la périphérie ou l'effervescence urbaine, votre choix géographique doit être le reflet de votre projet de vie, et non d'une simple tendance passagère.
- Tel Aviv : Prestige et liquidité maximale
- Netanya : Attrait maritime et communauté francophone
- Ashdod : Rapport qualité-prix et développement
- Jérusalem : Valeur historique et émotionnelle
Le parcours de l'acheteur : de l'offre au Tabou
Une transaction immobilière en Israël ne se résume pas à une simple signature de contrat devant un notaire. Tout commence par une phase de négociation qui débouche souvent sur un document appelé Hov Sha'a, une promesse d'achat. Ce document est crucial car il fixe les conditions de la vente, les délais de paiement et les éventuelles clauses suspensives. C'est à ce moment que vous devez être le plus précis possible sur vos attentes.
Une fois la promesse signée, la phase de vérification juridique s'enclenche. Votre avocat doit passer au crible le titre de propriété, vérifier qu'il n'y a pas d'hypothèques cachées ou de litiges en cours sur le terrain. C'est une étape qui peut paraître longue et frustrante pour un acheteur impatient, mais elle est le seul rempart contre des désastres financiers. Ne précipitez jamais cette phase, peu importe l'enthousiasme du vendeur.
L'étape finale est l'inscription au Tabou. C'est l'acte de naissance de votre propriété. Tant que le bien n'est pas enregistré à votre nom dans les registres officiels, vous n'êtes pas pleinement protégé. Le processus peut prendre plusieurs mois selon l'état du dossier foncier. Il faut donc prévoir une gestion de votre trésorerie en conséquence, en sachant que l'argent versé lors de la promesse d'achat est déjà engagé.
Comprendre la Mas Rekhisha et les taxes d'achat
La taxation est sans doute le point qui fait le plus peur aux non-résidents. La Mas Rekhisha, ou taxe d'acquisition, est un impôt que vous devez payer lors de l'achat. Elle fonctionne par tranches : plus le prix du bien est élevé, plus le taux appliqué augmente. Pour un investisseur qui achète un second bien, la taxation est systématiquement plus lourde que pour un acheteur de sa résidence principale. C'est un facteur de coût majeur qu'il faut intégrer dès le début de vos calculs.
Il existe des nuances importantes selon la nature du bien. L'achat d'un appartement neuf auprès d'un promoteur peut comporter des frais différents de l'achat d'un bien ancien entre particuliers. Il faut également surveiller les frais annexes, comme les honoraires d'agence immobilière, qui sont généralement à la charge de l'acheteur et représentent une part non négligeable du budget total. Ne faites pas l'erreur de ne calculer que le prix du bien.
Un autre aspect souvent oublié est la gestion des taxes locales, comme l'Arnona, la taxe municipale. Bien qu'elle ne soit pas une taxe d'acquisition, elle constitue une charge récurrente qui impacte votre rentabilité si vous louez le bien. Un bon calcul de rendement doit impérativement inclure la Mas Rekhisha, les frais de notaire, les frais d'avocat et les charges de copropriété pour ne pas avoir de mauvaises surprises après la signature.
Le défi du financement et de la Mashkanta
Obtenir un prêt immobilier, ou Mashkanta, en Israël quand on n'est pas résident est un véritable parcours du combattant. Les banques israéliennes sont structurellement prudentes. Elles cherchent avant tout la stabilité et la visibilité. Pour un non-résident, cette visibilité est quasi inexistante. Les banques vont scruter vos revenus dans votre pays de résidence, votre historique de crédit et la solidité de votre apport personnel.
L'apport personnel requis est souvent bien plus élevé pour un étranger que pour un citoyen local. Là où un résident pourrait espérer un financement important, attendez-vous à devoir avancer une part beaucoup plus conséquente de la valeur du bien. Cela réduit mécaniquement votre capacité d'investissement, mais cela reste le moyen le plus sûr de sécuriser votre transaction. Il est souvent préférable de posséder une grande partie de son bien sans dette que de s'endetter lourdement dans un pays dont on ne maîtrise pas encore tous les codes.
Si vous décidez de passer par une Mashkanta, préparez-vous à une montagne de paperasse. Les banques exigent des documents traduits, certifiés et souvent légalisés. C'est un processus chronophage qui peut ralentir votre projet. Parfois, il est plus simple et plus rapide de financer son achat par fonds propres, surtout si vous achetez un bien de valeur modeste. Prenez le temps de comparer le coût de l'argent par rapport à la tranquillité d'esprit que procure un achat comptant.
- Apport personnel plus élevé pour les non-résidents
- Exigences strictes sur l'origine des fonds
- Complexité administrative des dossiers de prêt
La gestion quotidienne : Arnona et charges de copropriété
Une fois les clés en main, une nouvelle réalité commence : celle de la gestion. Même si vous ne vivez pas dans le bien, vous en êtes responsable. L'Arnona, cette taxe municipale pour les services de la ville, est due chaque mois ou chaque année. Elle est calculée sur la surface et la qualité du bien. Il est crucial de s'assurer que les paiements sont à jour pour éviter des pénalités qui pourraient s'accumuler et compliquer une éventuelle revente.
Ensuite, il y a les charges de copropriété, le fameux 'Va'ad HaBayit'. Dans les immeubles modernes de Tel Aviv ou de Bat Yam, ces charges peuvent être significatives, couvrant l'entretien de l'ascenseur, la sécurité, le nettoyage des parties communes ou encore la piscine. Si vous louez votre bien, ces frais doivent être clairement intégrés dans votre calcul de rentabilité locative. Un immeuble avec beaucoup de services coûte plus cher, mais il attire des locataires de meilleure qualité.
La gestion à distance demande une organisation sans faille. Vous aurez besoin d'un relais sur place pour gérer les petits travaux, les fuites d'eau ou les visites de locataires. Certains choisissent de confier cela à une agence de gestion, d'autres comptent sur un proche. Ne négligez jamais l'entretien préventif de votre bien ; une petite fuite non traitée dans un appartement à Ashdod peut rapidement devenir un cauchemar financier si personne n'est sur place pour intervenir.
Sécuriser l'achat : l'avocat, votre meilleur allié
Dans une transaction immobilière, l'agent immobilier est là pour faciliter la rencontre et la négociation, mais il n'est pas là pour protéger vos intérêts juridiques. Pour cela, l'avocat est indispensable. Un avocat spécialisé en droit immobilier israélien est votre seule véritable protection. Il ne se contente pas de lire le contrat, il le rédige ou le modifie pour inclure des clauses qui vous protègent, notamment en cas de défaut de paiement du vendeur ou de problème de titre de propriété.
L'avocat va également effectuer les recherches nécessaires auprès des autorités pour s'assurer que le vendeur est bien le propriétaire légitime et que le bien n'est pas grevé de charges. Il vérifiera aussi que le projet de construction respecte les permis de bâtir délivrés par la mairie. Dans un pays où l'urbanisme évolue très vite, cette vérification est vitale pour éviter d'acheter un appartement qui pourrait être sujet à des litiges de construction ou de voisinage.
Ne cherchez pas à faire des économies sur ce poste. Un avocat qui parle votre langue et qui comprend les subtilités du système israélien vous fera gagner bien plus que ce que ses honoraires vous coûteront. Il est votre bouclier contre les erreurs de procédure et les mauvaises intentions. Un bon avocat doit être capable de vous expliquer chaque terme technique, de la Mas Rekhisha aux détails de la copropriété, pour que vous preniez des décisions éclairées.
La distinction entre les types de titres de propriété
Toutes les propriétés en Israël ne se valent pas sur le plan juridique. Il est impératif de comprendre la différence entre un bien inscrit au Tabou et un bien qui repose sur un autre type de titre, comme une concession de terre ou un enregistrement auprès d'une autorité de gestion foncière différente. Un bien au Tabou est le 'standard d'or' de la sécurité. Si vous achetez un bien qui n'est pas encore au Tabou, vous entrez dans une zone de risque plus élevée.
Certains projets neufs sont vendus sous forme de contrats avec des promoteurs avant même que le terrain ne soit totalement régularisé. C'est une pratique courante, mais elle demande une vigilance extrême. Vous achetez alors une promesse de construction. Il faut s'assurer que le promoteur dispose des garanties nécessaires, comme la garantie de l'avocat (Pikadon), qui protège votre argent si le projet ne voit jamais le jour ou si le promoteur fait faillite.
Prenez le temps de poser la question : 'Est-ce que ce bien est enregistré au Tabou ?'. Si la réponse est non, demandez pourquoi et demandez à votre avocat d'analyser le mode de transfert de propriété. Comprendre la nature du titre de propriété, c'est comprendre la réalité de votre investissement. Ne vous laissez pas distraire par la beauté d'une vue sur mer si le titre de propriété est fragile.
L'impact des projets de renouvellement urbain
Israël est en pleine transformation urbaine avec des programmes massifs de rénovation, comme le Pinui Binui. Ces projets consistent à démolir des immeubles vétustes pour reconstruire des tours modernes. Si cela peut représenter une opportunité de gain en capital incroyable pour un propriétaire, cela peut aussi être une source de stress et d'incertitude pour un non-résident. Un immeuble dans lequel vous investissez pourrait être frappé par un arrêté de démolition dans les mois à venir.
Pour un investisseur, l'intérêt est de savoir si le quartier cible est dans une zone de renouvellement prévu. Acheter un appartement ancien dans un quartier en pleine mutation peut transformer un petit investissement en une fortune, mais cela demande de la patience et une acceptation du risque. Vous pourriez devoir quitter votre locataire ou subir des travaux bruyants pendant une période prolongée. C'est un jeu de stratégie à long terme.
Il faut aussi considérer l'impact sur la valeur de votre bien. Un immeuble qui bénéficie d'un projet de rénovation verra sa valeur augmenter, mais la gestion de la transition est complexe. Votre avocat et votre conseiller local doivent être capables de lire les plans d'urbanisme de la mairie pour anticiper ces changements. Ne voyez pas l'urbanisme comme une menace, mais comme un levier de croissance, à condition de savoir où l'on pose ses pions.
La fiscalité de sortie : anticiper la Mas Shevah
L'erreur classique est de ne penser qu'à l'achat et d'oublier la sortie. La Mas Shevah, ou taxe sur les plus-values, est l'impôt que vous devrez payer lorsque vous revendrez votre bien. Elle s'applique sur la différence entre le prix d'achat et le prix de vente. Pour un non-résident, la compréhension de cette taxe est cruciale pour calculer votre rendement réel. Il ne suffit pas de vendre plus cher, il faut vendre assez cher pour couvrir cette taxe.
Il existe des exemptions ou des réductions de cette taxe, notamment pour la résidence principale, mais les critères pour en bénéficier sont très stricts et souvent difficiles à remplir pour un non-résident. Si vous achetez un bien uniquement pour l'investissement locatif, considérez d'emblée que la Mas Shevah viendra grignoter une partie de votre profit. C'est une réalité mathématique qu'il faut intégrer dans votre business plan dès le premier jour.
Anticiper la fiscalité de sortie, c'est aussi prévoir l'impact des accords de double imposition entre Israël et votre pays de résidence. Vous ne voulez pas vous retrouver à payer deux fois la même taxe. Un conseiller fiscal spécialisé pourra vous aider à structurer votre achat de manière à optimiser votre sortie. L'immobilier est un cycle : l'achat est le début, mais la vente est le moment où l'on mesure la réussite de l'opération.
Les erreurs classiques de l'investisseur à distance
L'une des erreurs les plus fréquentes est de vouloir aller trop vite. La précipitation est l'ennemie de l'investisseur étranger. Vouloir signer un accord parce qu'on a peur de rater une 'affaire' est le meilleur moyen de tomber dans un piège juridique ou financier. Prenez le temps de l'observation, du doute et de la vérification. En Israël, le marché est dynamique, mais les opportunités ne disparaissent pas en quelques jours.
Une autre erreur est de négliger l'aspect humain et local. On peut être un expert financier dans son pays et se retrouver totalement perdu face aux usages israéliens. Ne pas avoir de relais local, ne pas comprendre l'importance de la relation avec le gestionnaire d'immeuble ou ne pas savoir comment fonctionne une mairie peut coûter très cher. L'immersion, même partielle, est nécessaire pour comprendre la réalité du terrain.
Enfin, ne sous-estimez jamais les coûts cachés. Entre les frais de transfert, les taxes, les honoraires et les frais de gestion, la différence entre le prix affiché et le coût réel de l'investissement est parfois de l'ordre de 10 à 15 %. Soyez réaliste, soyez prudent et surtout, soyez bien accompagné. Un investissement réussi est un investissement qui a été préparé avec méthode, et non avec émotion.
Questions fréquentes
Est-il possible d'acheter un appartement sans avoir de numéro d'identité israélien ?
Oui, vous pouvez acheter en tant qu'étranger. Vous devrez cependant fournir vos documents d'identité officiels (passeport) et suivre des procédures spécifiques pour l'identification auprès des banques et des autorités foncières.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir ma sélection →