Pourquoi privilégier l'achat sur plan pour un investissement long terme ?
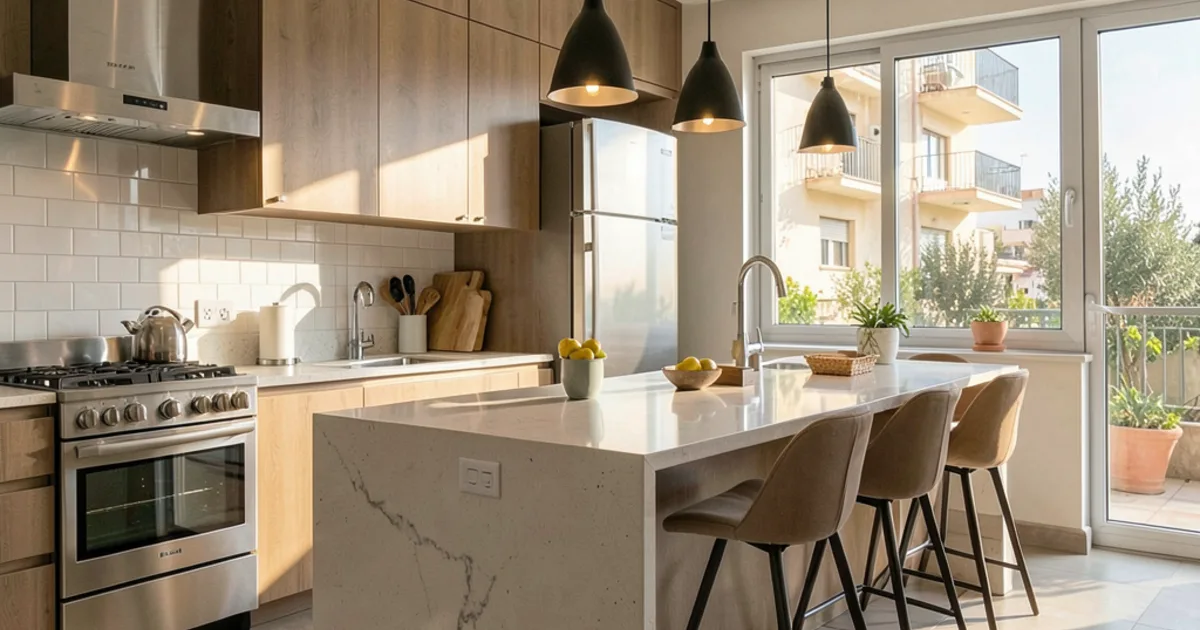
Investir dans l'immobilier en Israël représente une opportunité de constitution de patrimoine majeure, mais le mode d'acquisition est un facteur déterminant de la réussite. L'achat sur plan, ou 'Rakishat Dirah Mekabelan', offre des perspectives de rendement souvent supérieures à l'acquisition d'un bien déjà achevé. Cet article explore en profondeur les mécanismes, les avantages financiers et les précautions juridiques de cette stratégie pour sécuriser votre avenir financier.
- Le mécanisme de la 'Rakishat Dirah Mekabelan' en Israël
- La décote initiale : le premier levier de rentabilité
- La personnalisation : optimiser la valeur de revente future
- L'étalement des paiements : une gestion de trésorerie optimisée
- Le choix stratégique des zones de développement
- Sécuriser son investissement : le cadre juridique et le Tabou
- Comprendre la fiscalité : Mas Rekhisha et autres taxes
- Le financement par Mashkanta pour les projets neufs
- La gestion post-livraison : Arnona et charges de copropriété
- Anticiper les risques : retards de chantier et qualité de construction
- Pourquoi l'accompagnement francophone est indispensable
- Synthèse pour une stratégie de patrimoine réussie
Le mécanisme de la 'Rakishat Dirah Mekabelan' en Israël
L'achat sur plan en Israël, localement appelé 'Rakishat Dirah Mekabelan', consiste à acquérir un bien immobilier avant même que sa construction ne soit achevée. Contrairement à l'achat d'un appartement prêt à habiter, vous contractez avec un promoteur immobilier pour un projet qui est encore à un stade de conception ou de gros œuvre. Ce processus implique une relation contractuelle spécifique où le prix et les modalités de livraison sont fixés dès le départ, malgré l'incertitude inhérente à un chantier en cours.
Ce mode de transaction est très répandu dans les grandes métropoles israéliennes comme Tel Aviv ou les zones en pleine expansion comme Ashdod et Netanya. Le promoteur s'engage à livrer un bien répondant à des normes de construction précises, tandis que l'acheteur accepte de financer le projet par étapes. Cette dynamique permet de dynamiser le secteur de la construction nationale tout en offrant des opportunités de prix d'entrée plus accessibles pour les investisseurs.
Il est essentiel de comprendre que ce n'est pas une simple réservation, mais un engagement juridique sérieux. Le contrat doit détailler précisément la description du bien, la date de livraison prévue et les spécifications techniques. Pour un investisseur étranger ou un francophone arrivant pour son Aliyah, maîtriser ce concept est la première étape pour naviguer avec succès dans le marché immobilier local sans commettre d'erreurs de débutant.
- Différence entre bien existant et bien sur plan
- Rôle central du promoteur (Mekabelan)
- Engagement contractuel sur la livraison
La décote initiale : le premier levier de rentabilité
L'un des arguments majeurs en faveur de l'achat sur plan réside dans ce que les experts appellent la décote de pré-construction. Lorsqu'un promoteur lance un nouveau projet, il propose souvent des tarifs plus attractifs que pour des biens déjà achevés dans le même quartier. Cette différence de prix s'explique par le risque temporel que l'acheteur accepte de porter pendant la phase de construction, ce qui constitue une forme de compensation financière.
En entrant tôt dans le cycle de vie d'un projet, l'investisseur se positionne sur une valeur de base plus faible. Cette stratégie permet de créer une plus-value latente dès la signature du contrat, avant même la remise des clés. Cette appréciation est nourrie par la progression naturelle du chantier et l'évolution du marché environnant, offrant ainsi un levier de capitalisation très puissant pour un investissement de long terme.
Il est toutefois crucial de comprendre que cette décote est corrélée à la durée de livraison. Plus le délai de construction est long, plus l'écart de prix par rapport au marché de l'existant peut être significatif. Un investisseur averti saura arbitrer entre le montant de cette décote et la patience nécessaire pour voir son capital fructifier, en tenant compte des cycles économiques locaux.
La personnalisation : optimiser la valeur de revente future
L'achat sur plan offre un avantage que l'immobilier ancien ne peut égaler : la possibilité de personnaliser son futur logement. Lors de la phase de vente, les promoteurs permettent souvent aux acheteurs de choisir certains matériaux, la disposition des pièces ou les finitions de la cuisine. Cette flexibilité est un atout majeur pour maximiser la valeur de revente ou la valeur locative du bien à l'avenir.
En choisissant des équipements modernes et des configurations adaptées aux tendances actuelles, vous garantissez que votre bien restera compétitif sur le marché. Par exemple, dans des zones très demandées comme Jérusalem ou Bat Yam, un appartement avec une cuisine moderne et des matériaux de haute qualité se louera plus vite et à un prix supérieur. Cette personnalisation permet de transformer un produit standard en un bien de niche haut de gamme.
Cependant, cette personnalisation doit être gérée avec discernement pour ne pas dégrader votre rentabilité. Il faut privilégier des choix qui apportent une valeur ajoutée réelle et universelle plutôt que des goûts trop personnels qui pourraient limiter votre cible de revente. L'objectif est de créer un bien qui répond aux standards de confort les plus élevés pour le marché israélien.
- Choix des matériaux et finitions
- Optimisation de la configuration des pièces
- Impact sur l'attractivité locative
L'étalement des paiements : une gestion de trésorerie optimisée
Contrairement à l'achat d'un bien existant qui nécessite souvent la totalité des fonds ou un prêt massif immédiat, l'achat sur plan permet un étalement des paiements. Le calendrier de paiement est généralement lié à l'avancement des travaux sur le chantier. Cette structure permet à l'investisseur de conserver une partie de sa trésorerie pour d'autres opportunités ou pour couvrir ses frais de vie pendant la période de construction.
Ce mécanisme de paiement par étapes est une gestion de flux de trésorerie très avantageuse pour les investisseurs qui souhaitent optimiser leur levier financier. Vous ne payez que lorsque des jalons concrets sont atteints, ce qui réduit la pression immédiate sur votre capital. Cela permet également de mieux planifier le recours à une 'Mashkanta' (prêt hypothécaire) au moment le plus opportun, souvent à l'approche de la livraison.
Il est important de noter que ces paiements sont strictement encadrés par la loi pour protéger l'acheteur. Les fonds versés sont souvent déposés sur des comptes séquestres ou liés à des garanties de construction, assurant que votre argent sert réellement à l'édification de votre futur patrimoine. Cette sécurité est un pilier fondamental du système immobilier israélien moderne.
Le choix stratégique des zones de développement
L'emplacement est le premier critètre de réussite en immobilier, et l'achat sur plan permet de parier sur des zones en devenir. Investir dans des projets neufs à Netanya ou Ashdod, par exemple, permet de profiter de l'expansion urbaine et des nouveaux projets d'infrastructure. Ces villes connaissent une croissance démographique importante, ce qui soutient la demande locative et la hausse des prix sur le long terme.
À l'inverse, acheter sur plan dans des zones déjà établies comme Tel Aviv ou Jérusalem est une stratégie de préservation de capital et de recherche de prestige. Bien que la décote soit parfois moins prononcée dans ces secteurs ultra-tendus, la sécurité de l'emplacement et la rareté des nouveaux produits garantissent une liquidité exceptionnelle. Le choix de la zone doit donc correspondre à votre profil de risque et à votre horizon de placement.
Un investisseur doit toujours analyser les plans d'urbanisme de la mairie locale. Un projet situé à proximité d'une future ligne de tramway ou d'un nouveau centre commercial verra sa valeur exploser bien avant sa livraison. L'achat sur plan est donc une forme de spéculation éclairée sur le développement futur du territoire israélien.
- Zones de croissance : Ashdod, Netanya
- Zones de prestige : Tel Aviv, Jérusalem
- Analyse des infrastructures futures
Sécuriser son investissement : le cadre juridique et le Tabou
La sécurité juridique est la préoccupation numéro un de tout investisseur étranger. En Israël, le système de propriété est centralisé via le 'Tabou' (le registre foncier). Lors d'un achat sur plan, la procédure de transfert de propriété est plus complexe car le bien n'existe pas encore physiquement dans le registre. Il est donc impératif de s'assurer que le projet est dûment enregistré et que les droits de construction sont validés par les autorités compétentes.
Le rôle de l'avocat spécialisé en immobilier est ici crucial. Il ne se contente pas de vérifier la validité du contrat, il doit également s'assurer de l'existence des garanties de livraison et de la conformité du projet avec les permis de construire délivrés par la municipalité. Un avocat expert saura identifier les clauses abusives ou les imprécisions qui pourraient nuire à l'acheteur en cas de litige.
Il ne faut jamais négliger l'importance de la vérification des garanties bancaires et des assurances liées au projet. Un investissement sécurisé est un investissement où chaque étape, de la signature de la 'Hovah' (reconnaissance de dette ou engagement) jusqu'à l'inscription finale au Tabou, est documentée et protégée par des mécanismes légaux robustes.
Comprendre la fiscalité : Mas Rekhisha et autres taxes
La fiscalité immobilière en Israël peut être complexe et impacte directement votre rentabilité nette. La taxe principale est la 'Mas Rekhisha' (taxe d'acquisition), dont le taux varie selon le montant de l'achat et votre statut (résident ou non-résident, premier acheteur ou investisseur). Il est vital de calculer cette taxe dès la phase de projet pour ne pas avoir de mauvaises surprises lors de la clôture de la transaction.
Il faut également prendre en compte la 'Mas Shevah' (taxe sur les plus-values) lors de la revente future de votre bien. Si vous achetez sur plan pour revendre après la livraison, la structure de votre gain sera impactée par cette taxe. Une planification fiscale rigoureuse, souvent réalisée en collaboration avec un expert comptable ou un avocat fiscaliste, est indispensable pour optimiser votre rendement final.
Enfin, n'oubliez pas les frais annexes comme les frais de notaire ou les frais de gestion de copropriété qui s'ajouteront à votre coût total d'acquisition. Une vision globale de la fiscalité, incluant les taxes locales et nationales, est la seule façon de construire un modèle financier réaliste pour votre investissement sur le long terme.
Le financement par Mashkanta pour les projets neufs
Le recours à la 'Mashkanta' (prêt hypothécaire) est une pratique courante, même pour l'achat sur plan. Les banques israéliennes ont des protocoles spécifiques pour financer des biens en cours de construction. Elles exigent généralement que le projet soit soutenu par des garanties solides et que le promoteur soit reconnu pour sa fiabilité. Cela sécurise non seulement l'acheteur, mais aussi l'institution financière.
L'avantage de la Mashkanta dans le neuf est qu'elle peut être structurée pour accompagner le calendrier de paiement du promoteur. Cela permet de ne débloquer les fonds que lorsque les étapes de construction sont franchies, alignant ainsi votre dette sur la valeur réelle de l'actif. C'est un outil de gestion de levier financier extrêmement efficace pour les investisseurs.
Toutefois, l'obtention d'un prêt nécessite une préparation minutieuse de votre dossier de crédit. Les banques évalueront votre capacité de remboursement, votre historique financier et la viabilité du projet. Il est conseillé de consulter un courtier en crédit local pour obtenir les meilleures conditions de taux et de durée, adaptées à votre stratégie de long terme.
La gestion post-livraison : Arnona et charges de copropriété
Une fois les clés remises, une nouvelle phase de gestion commence. Vous devrez faire face à l' 'Arnona' (taxe municipale), qui est calculée sur la base de la surface et de l'usage du bien. Dans les nouveaux quartiers, les tarifs de l'Arnona peuvent varier considérablement. Il est important de prévoir ce coût dans votre budget prévisionnel, surtout si vous envisagez une mise en location immédiate.
En plus de l'Arnona, les charges de copropriété (Vaad Bayit) sont un élément récurrent. Les immeubles neufs, souvent dotés d'ascenseurs modernes, de parkings sécurisés ou de services de conciergerie, peuvent avoir des frais de gestion plus élevés que les bâtiments anciens. Cependant, ces services contribuent directement à maintenir la valeur de votre patrimoine et à attirer des locataires de qualité.
Une gestion proactive de ces charges est essentielle pour la pérennité de votre investissement. Un bâtiment bien entretenu et une gestion rigoureuse de la copropriété évitent la dépréciation du bien et facilitent une revente rapide. L'achat sur plan est donc le début d'un cycle de gestion qui demande une attention continue après la phase de construction.
Anticiper les risques : retards de chantier et qualité de construction
Tout investissement comporte des risques, et l'achat sur plan n'y fait pas exception. Le risque le plus fréquent est le retard de livraison. Les chantiers peuvent subir des aléas climatiques, des problèmes de main-d'œuvre ou des retards administratifs. Bien que les contrats prévoient des clauses de pénalités, ces délais peuvent impacter votre stratégie de revenus locatifs ou votre plan de vie.
Un autre risque concerne la qualité de la construction. Il arrive que les finitions ne soient pas conformes aux attentes ou que des défauts apparaissent peu après la livraison. Pour mitiger ce risque, il est impératif d'exiger des garanties de construction solides et de faire appel à des experts pour effectuer des inspections lors de la réception des travaux.
La clé pour gérer ces risques est la prudence et l'anticipation. Ne misez jamais sur un rendement qui dépendrait d'une livraison à une date précise au jour près. Considérez toujours une marge de sécurité dans votre calendrier et dans votre budget pour absorber d'éventuels imprévus, transformant ainsi un risque potentiel en une simple variable de gestion.
- Retards de livraison et pénalités contractuelles
- Contrôle de la conformité des finitions
- Importance des garanties de construction
Pourquoi l'accompagnement francophone est indispensable
Naviguer dans le marché immobilier israélien peut s'avérer intimidant pour un francophone, notamment à cause de la barrière de la langue et des différences culturelles et juridiques. Les contrats, les documents officiels du Tabou et les échanges avec les municipalités sont exclusivement en hébreu. Sans un accompagnement adapté, le risque de malentendu ou d'erreur de jugement est réel.
Un conseiller francophone spécialisé ne se contente pas de traduire les mots ; il traduit les concepts. Il comprend les attentes des investisseurs francophones et sait comment les aligner avec les réalités locales. Cet accompagnement permet de sécuriser chaque étape, de la sélection du projet à la gestion de la Mashkanta, en assurant une communication fluide avec tous les professionnels locaux (avocats, agents, promoteurs).
Enfin, l'accompagnement offre une dimension de confiance et de sérénité. Savoir que l'on dispose d'un interlocuteur qui maîtrise les subtilités du marché israélien permet de prendre des décisions réfléchies plutôt que sous le coup de l'émotion. C'est un investissement en soi qui se rentabilise rapidement par la sécurité et l'optimisation des opportunités saisies.
Synthèse pour une stratégie de patrimoine réussie
En conclusion, l'achat sur plan en Israël est un outil puissant pour bâtir un patrimoine solide et performant. En capitalisant sur la décote initiale, la personnalisation des biens et l'étalement des paiements, l'investisseur se positionne avantageusement par rapport au marché de l'existant. C'est une stratégie qui demande de la vision, de la patience et une compréhension fine des cycles de développement urbain.
La réussite de ce projet repose sur un triptyque fondamental : un emplacement stratégique, un cadre juridique sécurisé et une gestion fiscale optimisée. Que vous visiez la croissance de villes comme Ashdod ou le prestige de Tel Aviv, chaque décision doit être prise avec une analyse rigoureuse des chiffres et des risques. L'achat sur plan n'est pas un pari, c'est une construction méthodique de votre avenir financier.
Pour réussir, entourez-vous des meilleurs professionnels et ne négligez aucune étape de vérification. L'immobilier est un marathon, pas un sprint. En abordant l'achat sur plan avec méthode et expertise, vous transformez les défis de la construction en une opportunité de création de valeur exceptionnelle sur le long terme.
Questions fréquentes
Quels sont les principaux risques d'un achat sur plan en Israël ?
Les risques incluent principalement les retards de livraison du chantier et les éventuelles non-conformités de construction. Il est essentiel de vérifier les garanties contractuelles et de s'assurer que le projet est bien enregistré auprès des autorités compétentes.
Peut-on personnaliser les finitions d'un appartement neuf ?
Oui, la plupart des promoteurs proposent une phase de choix où vous pouvez sélectionner les matériaux, la cuisine ou la disposition des pièces. Cela permet d'augmenter la valeur de revente et de mieux répondre à vos besoins futurs.
Comment fonctionne le paiement d'un bien sur plan ?
Le paiement est généralement échelonné en fonction de l'avancement des travaux (fondations, gros œuvre, finitions). Ce système permet de lisser votre investissement et de ne débloquer les fonds que lorsque des étapes concrètes sont réalisées.
Est-il préférable d'acheter sur plan ou un bien déjà construit ?
L'achat sur plan offre souvent une décote intéressante et une plus grande personnalisation, mais demande plus de patience. Le bien déjà construit est disponible immédiatement et présente moins d'incertitudes, mais à un prix souvent plus élevé.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir ma sélection →