Quel budget prévoir pour un appartement 3 pièces à Netanya près de la mer ?
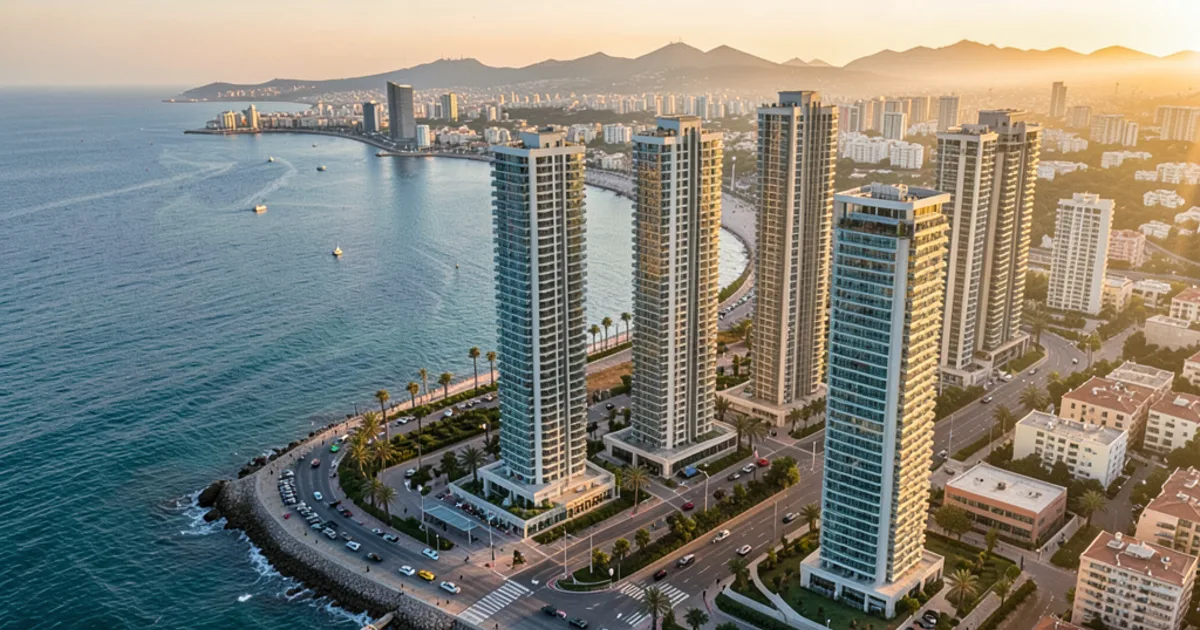
Netanya attire chaque année des centaines de familles et de retraités francophones, séduits par son climat et son accès direct au littoral. Pourtant, la recherche d'un appartement de trois pièces près de la mer peut vite devenir un casse-tête budgétaire si l'on ne maîtrise pas les spécificités locales. Entre le prestige des tours de front de mer et le calme des quartiers résidentiels légèrement en retrait, les écarts de prix sont vertigineux. Ce guide décrypte les zones géographiques et les coûts cachés pour vous aider à bâtir un budget réaliste et serein.
- La dynamique du marché immobilier à Netanya : une ville à plusieurs visages
- Le luxe de la première ligne : quand la vue mer dicte le prix
- La zone intermédiaire : trouver le juste équilibre
- L'éloignement progressif : maximiser la surface pour un budget maîtrisé
- Neuf ou ancien : l'impact de la structure sur votre budget
- Les frais annexes : la réalité de la Mas Rekhisha et des taxes
- La Mashkanta : financer votre projet sans s'étouffer
- Les charges récurrentes : l'Arnona et le Va'ad Bayit
- Sécuriser l'achat : l'importance de la vérification au Tabou
- Anticiper les coûts de rénovation et d'aménagement
La dynamique du marché immobilier à Netanya : une ville à plusieurs visages
Netanya n'est pas une ville monolithique, elle fonctionne comme une succession de micro-marchés très distincts. La proximité de la Méditerranée agit comme un aimant qui dicte la valeur de chaque mètre carré, mais cette influence s'estompe rapidement dès que l'on s'éloigne de la ligne de côte. Un appartement de trois pièces situé sur la promenade n'aura absolument rien à voir avec un bien situé à quelques rues de l'axe principal, même si les deux sont techniquement proches de la plage.
Le marché local est également influencé par la typologie des constructions. On y trouve une cohabitation parfois surprenante entre des immeubles anciens, très prisés pour leur surface généreuse, et des tours ultra-modernes qui redéfinissent la skyline de la ville. Cette dualité signifie que votre budget ne dépendra pas seulement de la localisation, mais aussi de l'âge du bâtiment et des services qu'il propose, comme un ascenseur récent ou un parking souterrain.
Il faut aussi comprendre que la demande pour les trois pièces est particulièrement intense. Ce format est le compromis idéal pour les jeunes couples, les petites familles ou les investisseurs cherchant une valeur locative stable. Cette forte demande maintient les prix à un niveau élevé, surtout dans les zones où la vie urbaine et la plage se rejoignent harmonieusement.
- Forte demande sur le segment des 3 pièces
- Écarts de prix marqués selon la distance à la plage
- Mixité entre bâti ancien et projets de luxe
Le luxe de la première ligne : quand la vue mer dicte le prix
Vivre face à l'horizon est un rêve que beaucoup de francophones cherchent à concrétiser en s'installant en Israël. Dans les quartiers de prestige situés directement sur le front de mer, le prix d'un trois pièces atteint des sommets. Ici, vous ne payez pas seulement pour un logement, mais pour une vue imprenable, un ensoleillement maximal et un statut social particulier.
Les immeubles de cette zone sont souvent des constructions récentes, respectant des normes de luxe très strictes. On y trouve des matériaux nobles, des terrasses spacieuses et des prestations de haut standing. Le budget à prévoir pour une telle acquisition est nettement supérieur à la moyenne de la ville, car la rareté des terrains disponibles sur la côte crée une tension constante sur les prix.
Cependant, cette proximité immédiate avec l'eau implique des coûts de maintenance plus élevés. L'air salin attaque les façades et les équipements, ce qui peut gonfler les frais de gestion de l'immeuble. Il est donc crucial de ne pas regarder uniquement le prix d'achat, mais de projeter l'impact de ce cadre de vie sur votre budget mensuel global.
La zone intermédiaire : trouver le juste équilibre
Pour beaucoup, le compromis idéal se situe dans la zone intermédiaire, à quelques minutes de marche de la plage sans être dans le tumulte direct de la promenade. Ces quartiers offrent une qualité de vie excellente, avec un accès facile aux commerces, aux écoles et aux services de la mairie. Le budget pour un trois pièces y est plus raisonnable, tout en conservant une valeur patrimoniale solide.
Dans ces secteurs, on trouve souvent des immeubles de taille moyenne, plus conviviaux que les grandes tours de verre. C'est une zone où la vie de quartier est plus palpable et où les familles s'installent durablement. La proximité de la mer reste un argument de vente majeur, ce qui assure une bonne revente ou une location aisée si vous décidez de quitter les lieux.
L'avantage de cette zone est la diversité des offres. Vous pouvez trouver un appartement plus ancien avec de grandes pièces ou un bien plus récent dans une résidence sécurisée. L'astuce consiste à chercher l'équilibre entre la distance de la plage et la tranquillité de la rue pour optimiser votre investissement.
- Accès rapide à pied à la plage
- Environnement plus calme que le front de mer direct
- Meilleur rapport surface/prix
L'éloignement progressif : maximiser la surface pour un budget maîtrisé
Si votre priorité est d'avoir un appartement spacieux avec un budget plus serré, il faudra accepter de vous éloigner de la ligne de côte. En s'enfonçant dans les quartiers résidentiels plus profonds, les prix chutent de manière significative. Pour le même budget qu'un petit trois pièces en bord de mer, vous pourrez souvent acquérir un bien beaucoup plus vaste et fonctionnel.
Ces quartiers sont souvent très bien desservis par les transports locaux et offrent une atmosphère plus calme, loin de l'agitation touristique. C'est un choix stratégique pour ceux qui privilégient le confort intérieur et la vie de famille sur le prestige de la vue. La plage reste accessible, même si elle demande un court trajet en voiture ou en bus.
Attention toutefois à ne pas trop s'isoler. Un quartier trop éloigné des services ou des axes de transport peut dévaluer votre bien à long terme. L'objectif est de trouver la limite où le prix devient attractif sans sacrifier la qualité de vie et la facilité de déplacement quotidienne.
Neuf ou ancien : l'impact de la structure sur votre budget
Le choix entre un appartement dans un immeuble récent et un bien dans un bâtiment ancien est l'un des dilemmes les plus fréquents. Les projets neufs, souvent issus de programmes de rénovation urbaine ou de nouvelles constructions, proposent des standards modernes : domotique, isolation thermique, parkings sécurisés. Mais le prix de départ est mécaniquement plus élevé en raison des coûts de construction et de la plus-value attendue.
À l'inverse, l'ancien offre souvent des volumes que l'on ne retrouve plus dans les constructions modernes. Les plafonds sont plus hauts, les pièces plus larges et les balcons plus profonds. Cependant, un appartement ancien peut nécessiter des travaux de rénovation importants (électricité, plomberie, isolation) qui doivent être impérativement intégrés dans votre budget initial.
Il faut aussi considérer la gestion de la copropriété. Un immeuble récent aura des frais de gestion prévisibles, tandis qu'un immeuble ancien peut faire face à des dépenses imprévues pour la réfection de la façade ou du toit. Prenez le temps d'analyser l'état de l'immeuble avant de vous précipiter sur un prix qui semble trop beau pour être vrai.
Les frais annexes : la réalité de la Mas Rekhisha et des taxes
L'erreur la plus classique est de ne calculer que le prix de l'appartement. En Israël, l'achat d'un bien immobilier déclenche plusieurs taxes obligatoires qui peuvent représenter une part non négligeable de votre investissement. La taxe d'acquisition, la Mas Rekhisha, est le premier poste de dépense à anticiper. Son montant varie selon le statut du vendeur et le montant total de la transaction.
Au-delà de la taxe d'achat, vous devez intégrer les frais de notaire et les honoraires de l'agence immobilière. Ces coûts, bien que proportionnels, ajoutent une couche de dépenses immédiates. Il faut également prévoir les frais liés au Tabou, l'enregistrement officiel de la propriété, pour garantir que votre titre de propriété est parfaitement en règle et incontestable.
N'oubliez pas non plus les frais de transfert de propriété et les éventuels frais de gestion de dossier si vous passez par des intermédiaires. Une planification rigoureuse de ces frais annexes évitera de vous retrouver à court de liquidités au moment de la signature finale du contrat.
- Mas Rekhisha (Taxe d'acquisition) progressive
- Honoraires de notaire et frais d'enregistrement au Tabou
- Frais d'agence immobilière locaux
La Mashkanta : financer votre projet sans s'étouffer
Le recours au crédit immobilier, la Mashkanta, est la norme pour la majorité des acheteurs. Les banques israéliennes ont des critères d'octroi très précis et exigent généralement un apport personnel conséquent. Plus votre apport est élevé, plus vous aurez de marge de manœuvre pour négocier les taux d'intérêt et les conditions de remboursement.
Il est crucial de comprendre que le taux d'intérêt et la structure de votre prêt (taux fixe, taux variable, etc.) auront un impact direct sur votre capacité de remboursement mensuel. Un budget serré au moment de l'achat peut devenir une prison si vous ne prenez pas en compte l'évolution possible des taux sur le long terme. Consultez toujours plusieurs établissements pour comparer les offres de Mashkanta.
Préparez votre dossier bancaire avec soin. Les banques examineront votre historique de revenus, votre stabilité professionnelle et votre capacité d'épargne. Une présentation impeccable de votre situation financière est votre meilleur atout pour obtenir des conditions favorables qui ne pèseront pas trop lourd sur votre budget de vie quotidien.
Les charges récurrentes : l'Arnona et le Va'ad Bayit
Une fois l'appartement acquis, vos dépenses ne s'arrêtent pas là. L'Arnona, la taxe d'habitation perçue par la mairie, est une charge fixe qui dépend de la zone géographique et de la surface du bien. À Netanya, les tarifs peuvent varier selon que vous soyez dans un quartier résidentiel calme ou dans une zone plus commerciale et touristique.
Ensuite, il y a le Va'ad Bayit, les charges de copropriété. Ces frais couvrent l'entretien des parties communes, l'ascenseur, le nettoyage, l'éclairage et parfois la sécurité ou la piscine. Dans les résidences de standing près de la mer, ces charges peuvent être particulièrement élevées, car elles reflètent le niveau de service et d'entretien requis pour maintenir la valeur de l'immeuble.
Il est indispensable de demander les relevés de charges des derniers mois avant de signer. Cela vous permettra d'intégrer ces coûts fixes dans votre budget mensuel et d'éviter l'effet de surprise. Un appartement peu coûteux à l'achat avec une Arnona et un Va'ad Bayit exorbitants peut s'avérer être un mauvais calcul financier.
Sécuriser l'achat : l'importance de la vérification au Tabou
L'aspect juridique est le pilier de votre sécurité financière. Avant de verser le moindre shekel, la vérification de l'état de propriété au Tabou est une étape non négociable. Ce registre officiel permet de s'assurer que le vendeur est bien le propriétaire légitime et qu'il n'existe aucune hypothèque ou saisie sur le bien qui pourrait compromettre votre acquisition.
Un avocat spécialisé en immobilier est votre meilleur allié pour naviguer dans ces procédures complexes. Il vérifiera non seulement la propriété, mais aussi l'absence de litiges sur les parties communes ou de problèmes de construction non déclarés. Cette diligence vous protège contre des vices cachés qui pourraient coûter très cher par la suite.
Ne vous laissez pas presser par un vendeur qui invoque l'urgence. La prudence est la règle d'or. Un dossier juridique propre et une vérification approfondie sont les seuls garants que votre investissement dans un trois pièces à Netanya sera une source de sérénité et non de litiges interminables.
Anticiper les coûts de rénovation et d'aménagement
Acheter un appartement n'est souvent que le début de l'aventure. Si vous avez choisi un bien avec un potentiel de rénovation, votre budget doit impérativement inclure une enveloppe pour les travaux. Les coûts de la main-d'œuvre et des matériaux en Israël peuvent varier considérablement, et les imprévus sont monnaie courante lors de la réfection de systèmes anciens.
L'aménagement intérieur, l'installation de la climatisation, la cuisine équipée et les menuiseries sont des postes de dépenses qui s'additionnent rapidement. Même pour un appartement neuf, la personnalisation de l'espace demande un investissement initial pour que le logement corresponde réellement à vos attentes et à votre mode de vie.
Conseil d'expert : prévoyez toujours une marge de sécurité de 15 à 20 % au-dessus de vos devis de travaux. Cela vous permettra de faire face aux ajustements nécessaires sans avoir à renégocier votre Mashkanta ou à sacrifier d'autres projets personnels. Un appartement bien pensé et bien fini est un actif qui prendra de la valeur avec le temps.
Questions fréquentes
Quelle est la différence de prix entre un 3 pièces en bord de mer et un 3 pièces en retrait ?
L'écart peut être massif. Un bien en première ligne bénéficie d'une prime liée à la rareté et à la vue, tandis qu'un bien en retrait offre un prix bien plus accessible pour une surface similaire, privilégiant le confort de vie au prestige.
Faut-il prévoir un budget pour les taxes lors de l'achat ?
Oui, absolument. Vous devez anticiper la Mas Rekhisha (taxe d'acquisition), les frais de notaire et les honoraires d'agence. Ces frais ne sont pas inclus dans le prix de vente affiché et représentent une part importante de votre capital initial.
Est-il préférable d'acheter un appartement ancien à Netanya ?
Cela dépend de votre budget et de votre patience. L'ancien offre souvent de plus grandes pièces et des prix plus bas, mais nécessite d'anticiper des frais de rénovation et des charges de copropriété parfois plus élevées.
Comment fonctionne le financement par la Mashkanta ?
La Mashkanta est le prêt immobilier proposé par les banques. Elle nécessite un apport personnel conséquent et votre capacité de remboursement sera analysée selon vos revenus. Il est essentiel de comparer les taux et les structures de prêt pour optimiser votre budget mensuel.
Recevez votre sélection personnalisée
Biens et infos à jour, directement par email, gratuit et sans engagement.
Recevoir ma sélection →